この記事の監修者
株式会社ecbeing
塩見 駿介
ECサイト構築プラットフォーム「ecbeing」・BtoB専用ECサイト構築プラットフォーム「ecbeing BtoB」をご導入いただいている企業のへの取材を通じて得た知識をもとに、EC構築・運用するうえで役に立つ情報や最新トレンド情報を発信。

売掛の意味と掛売・買掛との違いを、仕訳例と締め日から回収までの流れで解説。未回収を防ぐ与信管理や取適法の注意点を、BtoB取引の担当者向けにまとめました。
売掛とは、商品やサービスを先に提供し、代金を締め日後の支払期日にまとめて受け取る取引のことです。継続的なBtoB取引で一般的に使われ、後から受け取る代金を売掛金といいます。売掛金は貸借対照表の流動資産に計上します。
掛売は「後払いで売る」という取引の方法を指し、売掛はその取引によって代金をまだ受け取っていない状態や、代金を受け取る権利(売掛金)を指します。同じ取引を、方法として見るか、状態・債権として見るかの違いです。
掛けで販売したときは「借方:売掛金/貸方:売上高(税抜経理では仮受消費税も)」、支払期日に入金されたときは「借方:普通預金/貸方:売掛金」と仕訳します。振込手数料を差し引いて入金された場合は、差額を支払手数料として処理します。
取引先と取り決めた締め日と支払期日で決まります。たとえば月末締め翌月末払いの場合、月初に納品した分は約60日後、月末に納品した分は約30日後に入金されます。
まず電話やメールで振込漏れなどがないかを確認し、入金がなければ督促状、内容証明郵便での請求、支払督促や訴訟などの法的手続きへと段階的に進めます。2020年4月以降に発生した売掛金は、原則として権利を行使できることを知った時から5年で時効になるため、早めの対応が必要です。
売掛(うりかけ)とは、商品やサービスを先に提供し、代金は締め日ごとにまとめて、後日の支払期日に受け取る取引のことです。このとき後から受け取る代金(受け取る権利)を「売掛金」といい、会計上は流動資産として計上します。
本記事では、売掛と掛売・買掛などの違いを一覧表で整理したうえで、用語の意味だけでは判断しにくい仕訳の具体例、締め日から入金までの日数の早見表、与信審査から回収までの流れ、未回収・時効・取適法の注意点まで、BtoB取引の実務に沿って解説します。
■売掛とは
商品やサービスを先に提供し、代金を締め日後の支払期日にまとめて受け取る取引です。受け取る前の代金を売掛金といい、貸借対照表の流動資産に計上します。
■掛売・買掛との違い
掛売は「後払いで売る取引方法」、売掛は「代金をまだ受け取っていない状態・債権」、買掛は「買い手側から見た未払いの代金」です。
■仕訳の基本
販売したときは「借方:売掛金/貸方:売上高」、入金されたときは「借方:普通預金/貸方:売掛金」です。振込手数料を差し引かれた場合や、買掛金との相殺、貸倒れの仕訳は本文で紹介します。
■注意点
入金までの日数は締め日と支払期日で決まり、月末締め翌月末払いなら約30~60日かかります。未回収を防ぐ与信管理に加えて、売掛金の消滅時効(原則5年)や、発注側に支払期日60日以内を求める取適法(2026年1月施行)にも注意が必要です。
■BtoB ECでの売掛対応(ecbeingの実績から)
1,600サイト以上の構築実績を持つecbeingのBtoB EC構築プラットフォーム「ecbeing BtoB」では、取引先ごとの与信額の設定と、与信額を超える注文の自動制御(保留・拒否など)、掛け払い決済サービスとのAPI連携を標準機能で提供しています。2022年6月には後払い決済サービス「GMO掛け払い」との連携を開始しました。導入企業の株式会社アミナコレクション様は、銀行振込の入金管理にかかる運用コストを避けるためにGMO掛け払いを選び、業務工数や対応時間、スタッフの負担を大幅に削減しています(事例はこちら)。
売掛とは、商品やサービスを先に提供し、代金は後日まとめて受け取る取引のことです。買い手は商品を受け取った時点では代金を払わず、あらかじめ決めた締め日までの取引分をまとめて、支払期日に銀行振込などで支払います。日常の言葉でいえば「ツケ払い」に近い仕組みで、買い手の支払能力を信用して成り立つため、信用取引の一つとされます。
たとえば「月末締め翌月末払い」の条件で取引している場合、4月中に何回納品しても、4月分は月末にまとめて請求し、5月末に一括で入金されます。売り手から見ると、商品を渡してから代金を受け取るまでの間、代金を「貸している」状態が続きます。
売掛金とは、本業の商品やサービスを売掛で販売したときに発生する、まだ受け取っていない代金(後日受け取る権利)のことです。
売掛金は、通常1年以内に現金化される資産として、貸借対照表の「流動資産」に計上します。売上は納品やサービス提供の時点で計上するため、帳簿上は売上が立っていても、手元の現金はまだ増えていません。売掛金が多い会社は、利益が出ていても支払いに使える現金が足りなくなることがあり、これを「黒字倒産」のリスクと呼ぶこともあります。
なお、本業以外の取引(固定資産の売却など)で発生した未回収の代金は、売掛金ではなく「未収金(未収入金)」として区別します。
企業間取引では、同じ取引先と毎月何度も受発注を繰り返すのが一般的です。注文のたびに請求書を発行して入金を確認すると、売り手・買い手の双方で経理の手間が大きくなります。売掛にすれば、請求と支払いを月1回などにまとめられるため、業務を効率化できます。
また、買い手は手元の資金に関係なく必要な時期に仕入れができ、販売して得た売上から支払うこともできます。こうした理由から、継続的なBtoB取引では売掛(掛取引)が一般的な支払方法になっています。
売掛と混同しやすい用語を、「誰の立場の言葉か」「会計上どう扱うか」で整理しました。
| 用語 | 立場 | 意味 | 会計上の扱い |
| 売掛(売掛金) | 売り手 | 商品やサービスを提供済みで、代金をまだ受け取っていない状態。また、その代金を受け取る権利 | 資産(流動資産) |
| 掛売(掛け売り) | 売り手 | 代金を後日まとめて受け取る約束で販売する取引方法。掛売をすると売掛金が発生する | 取引方法の名称のため、勘定科目ではない |
| 買掛(買掛金) | 買い手 | 商品やサービスを受け取り済みで、代金をまだ支払っていない状態。また、その代金を支払う義務 | 負債(流動負債) |
| 未収金(未収入金) | 売り手 | 本業以外の取引(固定資産や有価証券の売却など)で、代金をまだ受け取っていないもの | 資産(流動資産) |
| 前受金 | 売り手 | 商品やサービスを提供する前に、代金を先に受け取ったもの。売掛とは入金と提供の順番が逆になる | 負債(流動負債) |
| 受取手形・電子記録債権 | 売り手 | 売掛金の支払いを、手形や電子記録債権(でんさい)で受けたもの。売掛金から振り替えて管理する | 資産(流動資産) |
※仕切値の計算で使う「掛け率(○掛け)」の「掛け」は定価に対する割合のことで、掛売・売掛の「掛け」とは意味が異なります。掛け率については「仕切値・仕切り価格とは?」で解説しています。
掛売は「後払いで売る」という取引の方法を指し、売掛はその取引によって「代金をまだ受け取っていない状態」や「代金を受け取る権利(売掛金)」を指します。
同じ取引を、方法として見るか、状態・債権として見るかの違いで、実務ではほぼ同じ意味で使われることも少なくありません。「当社は掛売に対応しています」のように取引条件を伝えるときは掛売、「A社の売掛が○万円残っている」のように残高や回収を話すときは売掛、という使い分けが一般的です。
売掛と買掛は、同じ1つの取引を売り手と買い手のどちらから見るかの違いです。A社がB社に掛けで商品を販売すると、A社には売掛金(受け取る権利=資産)が、B社には買掛金(支払う義務=負債)が同じ金額で発生します。
1つの会社が売掛金と買掛金の両方を持つこともよくあります。同じ取引先との間で双方に残高がある場合は、合意のうえで相殺して、差額だけを支払うこともできます(仕訳は次の章で紹介します)。
「後払い」は、商品を受け取った後に代金を支払う方式全般を指す言葉です。ただし一般には、ECサイトでの個人向けの後払い決済(注文ごとに請求書やコンビニ払いで支払う方式)を指すことが多く、BtoBの掛売とは次の点が異なります。
| 項目 | 掛売(BtoBの売掛取引) | 後払い(個人向けの後払い決済) |
| 主な相手 | 継続して取引する企業・個人事業主 | ECサイトなどで購入する個人 |
| 請求のしかた | 締め日までの取引をまとめて請求 | 注文ごとに請求 |
| 支払期日 | 取引先と個別に取り決め(翌月末など) | 決済サービスが定める期日(請求から2週間程度が多い) |
| 利用できる金額 | 取引先ごとに与信審査で上限を設定。数百万円以上になることもある | 1回あたり数万円程度までが一般的 |
なお最近は、BtoBの掛売を代行する「掛け払い決済サービス」も、サービス名に「後払い」を使うことがあります。言葉だけで判断せず、請求がまとめてか注文ごとか、利用できる上限額はいくらかを確認しましょう。
売掛金の仕訳を、よくある5つの場面で紹介します。ここでは、税抜10万円(消費税10%)の商品を掛けで販売した例で考えます(税抜経理方式の場合)。
| 場面 | 借方 | 貸方 | ポイント |
| ①掛けで販売したとき | 売掛金 110,000円 | 売上高 100,000円 仮受消費税 10,000円 |
代金を受け取っていなくても、納品した時点で売上を計上する |
| ②支払期日に入金されたとき | 普通預金 110,000円 | 売掛金 110,000円 | 入金と売掛金を照らし合わせて消し込む |
| ③振込手数料660円を差し引いて入金されたとき | 普通預金 109,340円 支払手数料 660円 |
売掛金 110,000円 | 差額を放置すると売掛金が残り続けるため、手数料として処理する(取引先と負担のルールを決めておく) |
| ④同じ取引先の買掛金と相殺したとき(買掛金が30,000円ある場合) | 買掛金 30,000円 普通預金 80,000円 |
売掛金 110,000円 | 相殺は取引先との合意のうえで行い、相殺の内容がわかる書面を残す |
| ⑤取引先の倒産などで回収できなくなったとき | 貸倒損失 100,000円 仮受消費税 10,000円 |
売掛金 110,000円 | 貸倒れとして処理できる条件は税務上決まっているため、税理士などに確認する。貸倒引当金を計上している場合は、先に引当金を取り崩す |
取引先から手形や電子記録債権(でんさい)で支払いを受けた場合は、「借方:受取手形(電子記録債権)/貸方:売掛金」と振り替えます。
請求書の記載事項など、インボイス制度への対応については「インボイス制度の基本」で解説しています。
売掛取引では、取引先ごとに「締め日」と「支払期日」を取り決めます。締め日から支払期日までの期間を「支払サイト」といい、納品から入金までに実際にかかる日数は、納品日が締め日の直後か直前かによって変わります。代表的な支払条件ごとの日数の目安は次のとおりです。
| 支払条件 | 支払サイト | 納品から入金までの日数(目安) | 特徴 |
| 15日締め当月末払い | 約15日 | 約15~45日 | 入金が早く、売り手の資金繰りに有利 |
| 20日締め翌月10日払い | 約20日 | 約20~50日 | 締め日を月末より前にして、請求書の作成期間を確保しやすい |
| 月末締め翌月末払い | 約30日 | 約30~60日 | BtoB取引で最も一般的な条件の一つ |
| 月末締め翌々月末払い | 約60日 | 約60~90日 | 買い手に有利だが、売り手の資金負担が大きい。取適法の対象取引では見直しが必要(後述) |
たとえば月末締め翌月末払いで、4月1日に納品した分は5月31日に入金(約60日後)、4月30日に納品した分も同じ5月31日に入金(約30日後)となります。
■売掛金がどれだけ資金を寝かせているかを知る目安
売掛金の回収にかかる平均的な期間は、「売掛金の残高÷月の売上高」で計算できます(売上債権回転期間)。月の売上が1,000万円で、売掛金の残高が1,500万円なら、売上が現金になるまで平均1.5か月かかっている計算です。この期間が延びてきたら、支払いが遅れている取引先や、支払条件の長い取引先が増えていないかを確認しましょう。
新しい取引先と売掛取引を始めてから代金を回収するまでの、一般的な流れです。
STEP1 与信審査
取引先の登記情報や決算書、信用調査会社のデータ、取引実績などから支払能力を確認し、掛けで取引してよいか、いくらまで掛けで販売するか(与信限度額)を決めます。
STEP2 取引条件の取り決め
締め日、支払期日、支払方法(銀行振込・手形・口座振替など)、振込手数料の負担、与信限度額などを決め、取引基本契約書などの書面に残します。
STEP3 受注・出荷・納品
注文を受けたら、与信限度額の残りを確認したうえで出荷します。納品書や受領書で、いつ・何を納品したかを記録しておくと、請求内容の確認がスムーズです。
STEP4 締め・請求書の発行
締め日までの取引を取引先ごとに集計し、請求書を発行します。インボイス制度に対応した記載事項になっているかも確認します。
STEP5 入金確認・消込
支払期日に入金を確認し、どの請求に対する入金かを照らし合わせて売掛金を消し込みます。金額が合わない場合は、振込手数料の差し引きや、値引き・返品の反映漏れがないかを確認します。
STEP6 未入金時の督促
支払期日を過ぎても入金がない場合は、まず振込忘れなどの可能性も考えて早めに連絡します。対応が遅れるほど回収は難しくなるため、社内で督促のルールとタイミングを決めておきましょう(注意点を参照)。
発注側(買い手)の業務の流れについては「発注とは?」で解説しています。
売掛取引は売り手・買い手の双方にメリットがある一方、デメリットの多くは売り手側にかかります。
| 立場 | メリット | デメリット |
| 売り手 | ・その場で支払えない取引先とも取引でき、大口の注文を受けやすい ・請求と入金確認を月1回などにまとめられる ・取引条件として掛売に対応していることが、取引先に選ばれる理由になる |
・取引先の倒産などで代金を回収できない(貸倒れ)おそれがある ・売上から入金までの間、資金繰りの負担がかかる ・与信審査、請求、消込、督促の業務が発生する |
| 買い手 | ・手元の資金に関係なく、必要な時期に仕入れができる ・支払いを月1回などにまとめられ、経理の手間と振込手数料を減らせる ・支払いのタイミングがそろい、予算や資金を管理しやすい |
・与信審査が必要で、取引開始までに時間がかかることがある ・支払いが遅れると、信用を失い取引条件が悪くなる |
売掛取引で売り手が気をつけたい点を、未回収の防止と、法律上のルールの両面から紹介します。
与信限度額は、取引を始めるときに一度決めて終わりではありません。取引先の業績や支払状況は変わるため、年に1回程度の定期見直しと、支払いの遅れが出たときの臨時見直しをルールにしておくことが大切です。
次のような変化は、与信を見直すサインです。
• 支払いが期日より遅れるようになった、または一部だけ支払われるようになった
• 支払条件の延長(手形への変更や支払サイトの延長)を求められた
• 注文量が急に増えた、または急に減った
• 担当者や経営陣の交代が続いている
与信情報が営業担当者の頭の中にしかないと、担当者が不在のときに判断できず、限度額を超えた出荷も起こりやすくなります。与信情報をシステムで共有する方法については「属人化解消で業務効率化するBtoB EC事例」も参考にしてください。
支払期日を過ぎても入金がない場合は、次のように段階を追って対応するのが一般的です。
①電話・メールでの確認:まずは振込漏れや請求書の未着がないかを確認し、支払予定日を約束してもらいます。
②書面での督促:督促状を送り、支払期限を改めて示します。
③内容証明郵便での請求:請求した事実と日付を証明できる形で、支払いを求めます。
④法的手続き:支払督促、少額訴訟(60万円以下)、通常訴訟などを検討します。
督促と並行して、未回収の取引先への出荷を止める、与信限度額を引き下げるなど、被害を広げない対応も必要です。法的な手続きを進める場合は、弁護士などの専門家に相談しましょう。
売掛金は、請求しないまま一定の期間が過ぎると、時効によって回収できなくなる場合があります。2020年4月1日に施行された改正民法により、それ以降に発生した売掛金の消滅時効は、原則として「権利を行使できることを知った時から5年」(または「権利を行使できる時から10年」の早いほう)に統一されました。売掛金であれば、通常は支払期日から5年と考えておくとよいでしょう。
改正前は、卸売・小売業の売掛金などは2年で時効になるルール(短期消滅時効)がありましたが、改正によって廃止されています。
時効は、裁判上の請求などで止めたり、取引先が支払義務を認める(一部の支払いや支払猶予の申し出なども含む)ことで更新されたりします。長く残っている売掛金は、放置せず早めに対応しましょう。
2026年1月1日に、下請法を改正した「中小受託取引適正化法(取適法)」が施行されました。取適法の対象となる取引では、発注する側(委託事業者)は、物品などを受け取った日から60日以内のできる限り短い期間で支払期日を定め、その日までに代金を支払う必要があります。また、手形による支払いは禁止され、電子記録債権やファクタリングなども、支払期日までに代金の全額を現金で受け取ることが難しいものは使えなくなりました。
自社が売り手として売掛金を持つ立場でも、仕入れや外注では発注側になることがあります。取適法の対象となる取引で「月末締め翌々月末払い」などの支払条件を使っている場合は、60日を超えていないかを確認しましょう。対象となる取引の範囲や詳しい内容は、公正取引委員会・中小企業庁の資料で確認してください。
発注業務と取適法の関係については「発注とは?」でも解説しています。
与信管理や請求業務を自社だけで行うのが難しい場合は、外部のサービスを使う方法もあります。目的によって向いているサービスが異なります。
| 方法 | 内容 | 向いているケース |
| 与信管理サービス | 取引先の信用情報を調べ、与信の判断や変化の監視を支援する | 与信審査の基準や情報が社内で足りない |
| 売掛金保証 | 取引先が倒産などで支払えなくなった場合に、保証会社が代金を支払う | 大口の取引先や新規の取引先の貸倒れに備えたい |
| ファクタリング | 売掛金を支払期日前に専門の会社に売却し、手数料を差し引いて現金化する | 支払サイトが長く、早く資金を確保したい |
| 掛け払い決済サービス(請求代行) | 与信審査、請求書の発行、入金管理、督促などを代行する。未回収時の代金を保証するサービスも多い | 小口の取引先が多く、請求・回収業務をまとめて任せたい。ECサイトで掛け払いに対応したい |
GMO掛け払い、NP掛け払い、Paidなど主要な掛け払い決済サービスの比較や、手数料の考え方、選び方については「BtoB決済代行サービス比較|掛け払いの選び方と導入事例」で詳しく解説しています。
BtoB取引のEC化が進むなかで、売掛(掛け払い)に対応しているかどうかは、取引先がECサイトを使うかどうかを左右する条件の一つです。BtoCのECサイトはクレジットカードなどの即時決済が中心ですが、BtoB ECで売掛に対応するには、次のような仕組みが必要になります。
• 取引先ごとの支払方法の設定:掛け払いが使える取引先と、前払いのみの取引先を分ける
• 与信額の設定と注文制御:取引先ごとの与信額を管理し、超える注文は保留・確認・拒否などで止める
• 掛け払い決済サービスとの連携:与信審査から請求・回収までを外部サービスに任せる場合に、注文データを自動で連携する
• 基幹システム・会計システムとの連携:受注データや入金情報を、請求や消込の業務につなげる
ecbeing BtoBでは、取引先ごとに管理画面から掛け払いの与信額を設定でき、与信額を超える注文は保留や拒否などで自動的に制御できます。また、掛け払い決済サービスとのAPI連携にも対応しており、2022年6月からはGMO掛け払いとの連携を提供しています(連携の詳細はこちら)。基幹システムとの連携方法は「ECと基幹システムの連携方法」で解説しています。
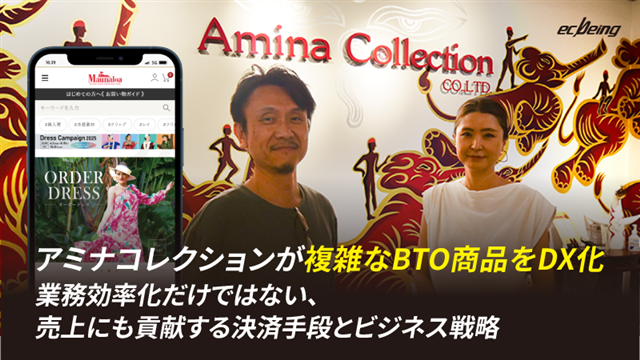
ecbeing BtoBを導入した企業が、売掛(掛け払い)や請求業務をどのように見直したかを紹介します。
フラダンス商材の専門ECサイト「Maunaloa(マウナロア)」を運営する株式会社アミナコレクション様は、フラダンス教室の先生などが利用するサイトの決済方法として、GMO掛け払いを導入しました。銀行振込は入金管理などの運用コストがかかり、クレジットカード決済は操作に関する問い合わせが増える懸念があったためです。法人化した教室のなかには、取引額は大きいものの会社のクレジットカードが使えないケースもあり、掛け払いの導入によってこうした取引先との取引もスムーズになりました。結果として、業務工数や対応時間、スタッフの負担を大幅に削減しています。
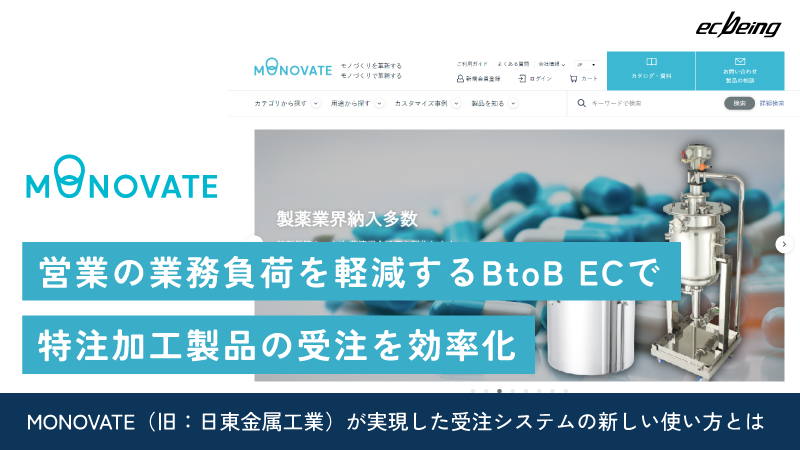
製薬・食品・半導体などの生産現場で使われるステンレス容器を製造するMONOVATE株式会社(旧:日東金属工業株式会社)様は、BtoB ECサイトを新たに構築しました。それまでの取引は原則として売掛で処理していたため、ECサイトでの前払いにも対応できるよう、問い合わせから見積依頼、納品、支払いまでの営業フローを社内で見直しています。取引先や取引の種類によって支払方法を使い分けるには、システムの前に業務フローの整理が必要になることがわかる事例です。ECサイトの構築後は、営業担当者が行っていたカスタマイズ内容のヒアリングをECサイトで対応できるようになりました。
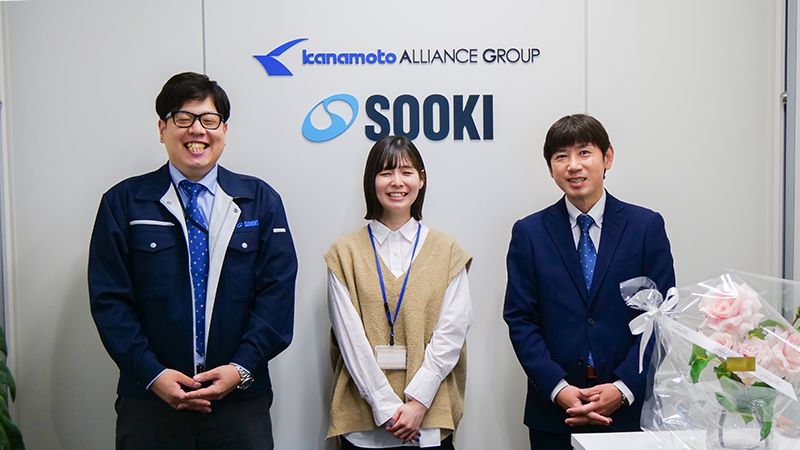
計測機器のレンタルを手がける株式会社ソーキ様は、2019年にクローズドBtoB ECサイト「測Order」を立ち上げ、レンタルの受注業務をWebでも行えるようにしました。作業工数を大きく削減し、入力ミスも減っています。同社では毎月末や20日に請求書を発行して郵送しているため、届くまでに時間がかかり、取引先から「請求書を先にFAXで送ってほしい」という電話が多く寄せられていました。今後は、取引先が自分のタイミングで請求書をWeb上で確認できる環境づくりも検討しています。締め日ごとの請求業務が、取引先とのやり取りの負担にもなっていることがわかる事例です。
売掛とは、商品やサービスを先に提供し、代金を締め日後の支払期日にまとめて受け取る取引で、後から受け取る代金を売掛金といいます。掛売は後払いで売る取引方法、買掛は買い手側から見た未払いの代金です。
売掛取引は売り手・買い手の双方の業務を効率化できる一方、売り手には入金までの資金負担と未回収のリスクがあります。支払条件ごとの入金までの日数を把握し、与信限度額の設定と見直し、入金の消込と督促のルールを整えておきましょう。売掛金の消滅時効(原則5年)や、発注側になる場合の取適法の支払期日(60日以内)にも注意が必要です。
BtoB ECで売掛に対応する場合は、取引先ごとの与信管理や注文の制御、掛け払い決済サービスとの連携まで含めて、システムを検討することが大切です。
\ecbeing BtoBについて詳しくはこちら/
製品詳細を見る

copyright © ecbeing corp. all rights reserved.ecbeing.net